Desde la perspectiva tributaria analizaremos la utilización de una reorganización empresarial como una DIVISIÓN SOCIETARIA por ejemplo como mecanismo de separación y distribución patrimonial mediante la cual determinados activos de la empresa primitiva son asignados a una o más sociedades que nacen como consecuencia de dicha operación; de manera tal que los activos más sensibles y valiosos queden fuera del alcance de eventuales acciones judiciales de terceros.
En este contexto, resulta fundamental establecer cuándo y bajo qué circunstancias se efectúa la reorganización: ya que jurídicamente no es equivalente realizar preventivamente una separación patrimonial con anterioridad a la existencia de demandas, litigios o acreedores determinados, que efectuarla cuando ya existe una obligación, controversia judicial o un acreedor identificable.
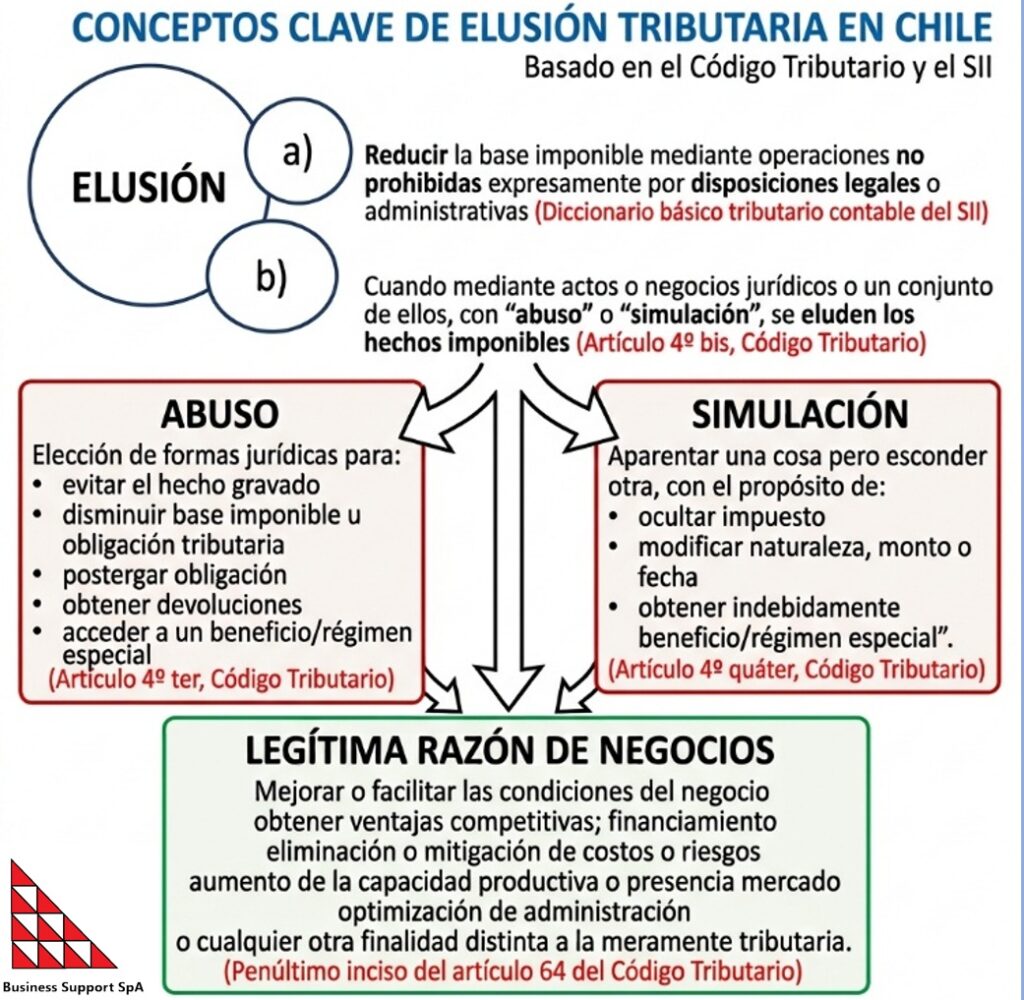
Para fundamentar la respuesta a la pregunta planteada, veamos el siguiente esquema:
R E S P U E S T A
Para efectos de la Norma General Antielusiva (NGA), una reorganización empresarial con la finalidad de blindaje patrimonial, no constituye automáticamente el ABUSO o SIMULACIÓN especialmente cuando dicha acción no persiga una ventaja tributaria, pero aun así se debe justificar la LEGÍTIMA RAZÓN DE NEGOCIOS de la operación
Conforme al artículo 4º quinquies del Código Tributario, la palabra final sobre esta materia queda en manos del Tribunal Tributario y Aduanero previo requerimiento del Director o Director Regional del SII y la recomendación del Comité Ejecutivo.
CONSIDERACIONES EN EL ÁMBITO CIVIL
Del artículo 2468 del Código Civil se puede colegir que un acreedor puede dejar sin efecto la división cuando ésta se haya otorgado en perjuicio de su derecho a cobrar. Esta ACCIÓN REVOCATORIA también es conocida como ACCIÓN PAULIANA, tras la cual subyace el Derecho Romano y el mecanismo para evitar que EL DEUDOR ACTUARA DE MALA FE enajenando sus bienes a terceros con el objetivo de caer en insolvencia y perjudicar el cobro por parte de los acreedores.
El artículo 463 del Código Penal señala:
El que dentro de los dos años anteriores a la resolución de liquidación a que se refiere el Capítulo IV de la Ley de Reorganización y Liquidación de Activos de Empresas y Personas ejecutare ACTOS O CONTRATOS QUE DISMINUYAN SU ACTIVO O AUMENTEN SU PASIVO sin otra justificación económica o jurídica que la de PERJUDICAR A SUS ACREEDORES, será castigado con la pena de presidio menor en su grado medio a máximo.
DANIEL GUILLERMO SILVA ALVARADO
Socio Fundador