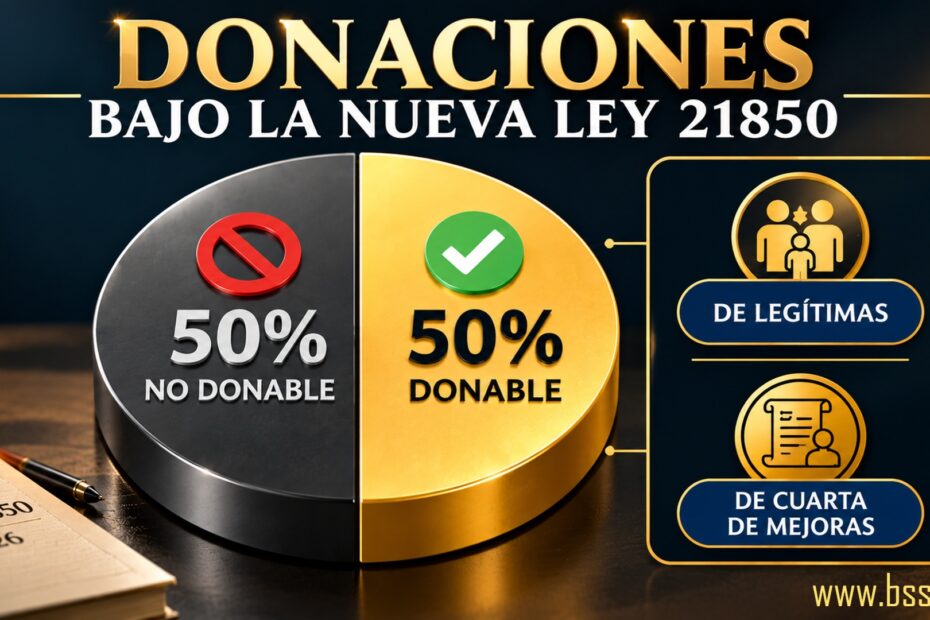
El artículo primero transitorio de la ley Nº 21.850 denominada Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social, publicada el 17 de octubre de 2026, entrega una rebaja de impuesto a las donaciones que por su naturaleza jurídica y diseño expreso de la norma, aplica a donaciones entre vivos.
Veamos las seis claves para entender esta norma especial y transitoria.
1.- BENEFICIO TRIBUTARIO:
Se otorga, por una sola vez respecto de cada donante, una rebaja del 50% del impuesto a las donaciones determinado conforme a la Ley 16.271 de 1965.
2.- PLAZO Y CONDICIONES DE OTORGAMIENTO:
Las donaciones deben celebrarse por ESCRITURA PÚBLICA dentro del plazo de un año contado desde el 01 de diciembre de 2026.
La transferencia de los bienes puede “inscribirse” o “registrarse” CON POSTERIORIDAD a la celebración de la donación.
Se exime a estas donaciones del trámite de INSINUACIÓN JUDICIAL señalado en el artículo 1401 del Código Civil y los artículos 889 y 890 del Código de Procedimiento Civil.
3.- BENEFICIARIOS POTENCIALES Y LÍMITES DE LA DONACIÓN:
Destinatarios: Únicamente pueden acogerse los potenciales ASIGNATARIOS de LEGÍTIMAS (Artículo 1182 del Código Civil) y de CUARTA DE MEJORAS (Artículo 1184 del Código Civil) en la proporción que determine el donante (salvo que NO EXISTAN ASIGNATARIOS al momento de donar, lo cual debe declararse).
El TOTAL DONADO bajo esta norma NO PUEDE EXCEDER DEL 50% del patrimonio total del donante (determinado restando pasivos acreditados a los activos valorizados según los artículos 46 y 46 bis de la Ley N°16.271.
El donante debe acreditar mediante DECLARACIÓN JURADA (que puede incluirse en la escritura) contar con bienes cuyo valor equivalga al menos AL DOBLE DE LO DONADO.
Las DONACIONES AL CÓNYUGE bajo este artículo tienen CARÁCTER DE IRREVOCABLE y estará gravada con el impuesto ESTABLECIDO EN LA LEY 16.271.
4.- PROCEDIMIENTO NOTARIAL:
El notario entrega una copia sin autorizar de la escritura para presentar la declaración del impuesto ante el Servicio de Impuestos Internos.
El notario solo podrá autorizar la escritura tras acreditarse la DECLARACIÓN JURADA y el PAGO DEL IMPUESTO mediante certificado emitido por el SII (el cual debe protocolizarse)
5.- FINANCIAMIENTO DEL IMPUESTO:
Los donatarios pueden financiar el impuesto mediante MUTUOS por escritura pública o PAGARÉS notariales otorgados por las sociedades cuyas acciones o derechos se donan o de otras sociedades relacionadas.
Dichos créditos no se gravan con el impuesto a los gastos rechazados del artículo 21 de la LIR (DL 824). Los mutuos y pagarés, deben pactarse a lo menos en Unidades de Fomento (por su reajustabilidad implícita) y con un plazo máximo de pago de 10 años (el interés asociado a la deuda contraída por las sociedades para otorgar el financiamiento de los impuestos, no es deducible como gasto)
6.- EFECTOS TRIBUTARIOS:
Para determinar el derecho a crédito del artículo 23 de la ley 16.271 de 1965 por el IMPUESTO PAGADO EN DONACIONES ANTERIORES, “o” para el cálculo del impuesto en FUTURAS HERENCIAS O DONACIONES DEL MISMO DONANTE, se considerará como efectivamente pagado el monto de impuesto que hubiera correspondido pagar DE NO HABERSE APLICADO la rebaja del 50% de este beneficio. Respecto de las donaciones realizadas CON ANTERIORIDAD a la fecha de publicación de la ley 21850, no aplicará lo dispuesto en el inciso primero ni el inciso final, ambos del artículo 23 de la ley N° 16.271.
Si el donatario enajenara un bien objeto de una donación acogida al presente beneficio dentro del transcurso de tres años contados desde la fecha de la escritura de donación, el COSTO TRIBUTARIO de los bienes donados corresponderá AL MENOR “entre” el costo que en ellos hubiese tenido el donante “y” el costo tributario que hubiese correspondido al donatario en caso de aplicar las reglas generales.
DANIEL SILVA ALVARADO
Experto Tributario